📌 فهرست مطالب
شناسنامه و موضوع بخشنامه
سازمان امور مالیاتی کشور در اجرای ماده (۱۴) مکرر قانون پایانههای فروشگاهی و سامانه مؤدیان، دستورالعمل معافیت از صدور صورتحساب الکترونیکی نوع اول و دوم را طی بخشنامه رسمی ابلاغ کرد:
- شماره بخشنامه: ۲۰۰/۱۴۰۵/۵۱د
- تاریخ ابلاغ: ۱۴۰۵/۰۶/۲۹
- موضوع: تعیین حد نصاب فروش برای معافیت از صدور صورتحساب الکترونیکی نوع اول و دوم
شرایط معافیت و سقف فروش ۱۲۰ میلیارد ریالی سال ۱۴۰۵
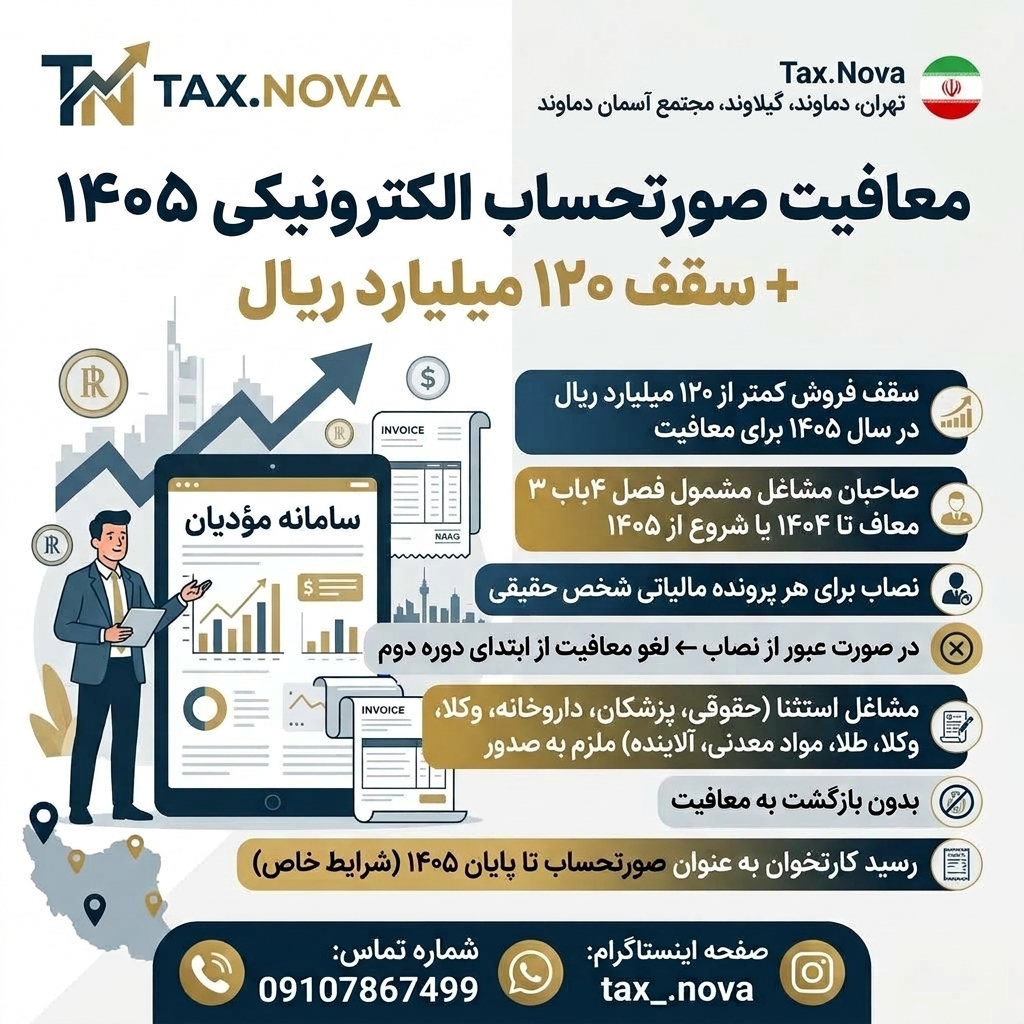
بر اساس این دستورالعمل، صاحبان مشاغل مشمول فصل چهارم باب سوم قانون مالیاتهای مستقیم که تا پایان سال ۱۴۰۴ معاف بوده یا فعالیت خود را از ابتدای سال ۱۴۰۵ آغاز کردهاند، در صورت داشتن شرط زیر از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم معاف هستند:
- شرط اصلی: مجموع فروش کالا و خدمات شخص در سال ۱۴۰۵ کمتر از ۱۲۰ میلیارد ریال (۱۲ میلیارد تومان) باشد.
- نحوه محاسبه نصاب: حد نصاب ۱۲۰ میلیارد ریالی برای اشخاص حقیقی (اعم از انفرادی یا مشارکتی) به ازای هر پرونده مالیاتی بهصورت مجزا محاسبه میشود.
چه کسانی حتی با فروش زیر ۱۲۰ میلیارد ریال معاف نیستند؟
گروهی از کسبوکارها و مشاغل بهدلیل حساسیت شغلی یا نوع شخصیت حقوقی، صرفنظر از میزان فروش، ملزم به صدور صورتحساب الکترونیکی هستند و مشمول این معافیت نمیشوند:
- کلیه اشخاص حقوقی (شرکتها و مؤسسات)
- پزشکان، پیراپزشکان، داروسازان (داروخانهها) و دامپزشکان
- وکلا و مشاوران حقوقی
- عرضهکنندگان طلا، جواهر و پلاتین
- فروشندگان مواد معدنی
- واحدهای آلاینده مشمول عوارض سبز
نحوه لغو معافیت و قانون عدم بازگشت
آگاهی از نحوه لغو معافیت برای جلوگیری از جرایم مالیاتی بسیار حائز اهمیت است:
- زمان لغو معافیت: در صورت عبور فروش از نصاب ۱۲۰ میلیارد ریال، معافیت مؤدی از ابتدای دومین دوره بعد از اتمام دوره عبور لغو میگردد.
- قانون عدم بازگشت: اگر کسبوکاری در یک دوره از نصاب تعیینشده عبور کند یا مشمول مشاغل استثنا شود، حتی با کاهش فروش در دورههای بعدی یا رفع آلایندگی، دیگر امکان بازگشت به شرایط معافیت را نخواهد داشت.
رسید کارتخوان به عنوان صورتحساب الکترونیکی
تا پایان سال ۱۴۰۵، رسید دستگاه کارتخوان بانکی (POS) یا درگاه پرداخت الکترونیکی در صورت تحقق یکی از شرایط زیر، در حکم صورتحساب الکترونیکی محسوب میشود:
- کسبوکار تنها یک نوع کالا یا خدمت عرضه کند.
- تمامی کالاها و خدمات عرضهشده مشمول نرخ مالیات بر ارزش افزوده یکسان باشند.
مشاوره تخصصی و مدیریت امور مالیاتی
تکالیف سامانه مؤدیان و صدور صورتحسابهای الکترونیکی نیازمند دقت بالا برای جلوگیری از جرایم غیرقابلبخشش است. برای دریافت مشاوره تخصصی و مدیریت پروندههای مالیاتی با ما در ارتباط باشید:
نظرات خوانندگان (0)
پیام بگذارید