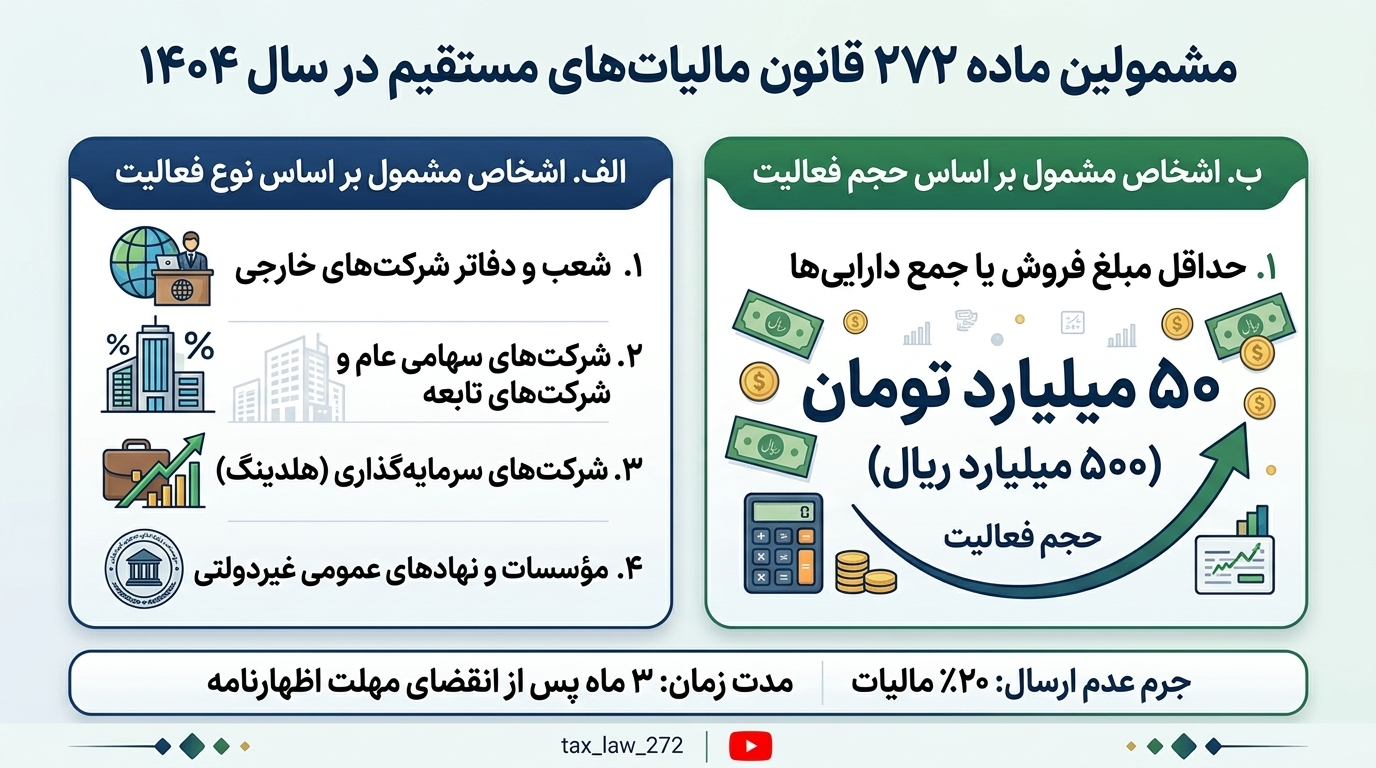
یکی از تکالیف حیاتی برای صاحبان کسبوکارها، شرکتها و برخی اشخاص حقیقی، تهیه و تسلیم صورتهای مالی حسابرسی شده به سازمان امور مالیاتی است. بر اساس ماده ۲۷۲ قانون مالیاتهای مستقیم (ق.م.م) و آخرین بخشنامهها و اطلاعیههای سازمان امور مالیاتی کشور، اشخاصی که دارای شرایط خاصی از نظر نوع فعالیت یا حجم فروش و دارایی باشند، مکلفند گزارش حسابرسی مالیاتی خود را در مهلت مقرر ارائه دهند.
عدم رعایت این تکلیف قانونی، جریمه غیرقابل جبرانی برابر با ۲۰٪ مالیات متعلق را به همراه خواهد داشت. در این مقاله به بررسی دقیق و کامل مشمولان ماده ۲۷۲ در سال ۱۴۰۴ میپردازیم.
کدام اشخاص در سال ۱۴۰۴ مکلف به ارائه صورتهای مالی حسابرسی شده هستند؟
طبق قانون و اطلاعیههای رسمی سازمان امور مالیاتی، مشمولین ماده ۲۷۲ به دو دسته کلی تقسیم میشوند:
الف . اشخاص حقیقی یا حقوقی بر اساس نوع فعالیت
اشخاص زیر بدون توجه به میزان فروش یا حجم داراییها، صرفاً بر اساس نوع فعالیت اقتصادی خود مکلف به ارائه صورتهای مالی حسابرسی شده هستند:
- ۱. شعب و دفاتر شرکتهای خارجی: شعب و دفاتر نمایندگی شرکتهای خارجی که در اجرای قانون اجازه ثبت شعبه یا نمایندگی شرکتهای خارجی (مصوب سال ۱۳۷۶) در ایران ثبت شدهاند.
- ۲. شرکتهای سهامی عام: کلیه شرکتهای سهامی عام و شرکتهای تابعه و وابسته به آنها.
- ۳. شرکتهای سرمایهگذاری (هلدینگ): کلیه شرکتهای سرمایهگذاری و هلدینگ و شرکتهای تابعه و وابسته به آنها.
- ۴. موسسات و نهادهای عمومی غیردولتی: موسسات و نهادهای عمومی غیردولتی و شرکتها، سازمانها و موسسات تابعه و وابسته به آنها.
ب . اشخاص حقیقی یا حقوقی بر اساس حجم فعالیت
سایر اشخاص حقوقی (شامل شرکتهای سهامی خاص، مسئولیت محدود، تعاونیها و موسسات غیرتجاری) و همچنین اشخاص حقیقی که مکلف به نگهداری دفاتر قانونی هستند، در صورت احراز حداقل یکی از شرایط زیر مشمول این ماده خواهند بود:
- ۱. حد نصاب فروش و درآمد: حداقل مبلغ جمع کل ناخالص درآمد (حاصل از فروش کالا یا ارائه خدمات اعم از عملیاتی و غیرعملیاتی) بر اساس آخرین اظهارنامه تسلیمی بیش از ۵۰ میلیارد تومان (۵۰۰ میلیارد ریال) باشد. (نکته: در اطلاعیههای اخیر سازمان، حد نصاب فروش ۵۰ میلیارد تومان تعیین گردیده است).
- ۲. حد نصاب جمع داراییها: جمع کل داراییهای شخص (مجموع ستون بدهکار ترازنامه یا صورت وضعیت مالی) بیش از ۵۰ میلیارد تومان (۵۰۰ میلیارد ریال) باشد.
نکته مهم: احراز تنها یکی از دو شرط بالا (حجم فروش یا حجم دارایی) برای ملزم شدن شخص به ارائه صورتهای مالی حسابرسی شده کافی است.
مهلت ارائه گزارش حسابرسی ماده ۲۷۲
اشخاص مشمول موظفند صورتهای مالی حسابرسی شده را همزمان با تسلیم اظهارنامه مالیاتی یا حداکثر ظرف مدت ۳ ماه پس از انقضای مهلت تسلیم اظهارنامه عملکرد به سازمان امور مالیاتی ارائه نمایند.
جریمه عدم ارائه صورتهای مالی حسابرسی شده
در صورتی که مشمولان در مهلت قانونی اقدام به ارائه گزارش حسابرسی ننمایند:
- مشمول جریمهای معادل ۲۰ درصد (۲۰٪) مالیات متعلق خواهند شد.
- درآمد مشمول مالیات این اشخاص به جای استناد مستقیم به صورتهای مالی ابرازی، از طریق رسیدگی به اسناد و مدارک توسط ماموران مالیاتی تعیین خواهد شد.
سوالات متداول (FAQ)
۱. آیا اشخاص حقیقی هم مشمول ماده ۲۷۲ قانون مالیات های مستقیم میشوند؟
بله، اشخاص حقیقی که طبق مقررات قانون مالیاتهای مستقیم مکلف به نگهداری دفاتر قانونی هستند، در صورتی که میزان فروش یا دارایی آنها از حد نصاب ۵۰ میلیارد تومان تجاوز کند، مشمول خواهند بود.
۲. حسابرسی صورتهای مالی باید توسط چه مراجعی انجام شود؟
حساببرسی حتماً باید توسط «سازمان حسابرسی» یا «موسسات حسابرسی عضو جامعه حسابداران رسمی ایران» انجام شده و گزارش آن به سازمان مالیاتی تسلیم گردد.
۳. اگر شرکت هیچ مالیاتی نداشته باشد (مالیات صفر)، جریمه ماده ۲۷۲ چگونه محاسبه میشود؟
از آنجا که جریمه عدم ارائه صورتهای مالی بر اساس درصد (۲۰٪) از «مالیات متعلق» تعیین میشود، در مواردی که مالیات متعلق صفر باشد جریمه ریالی تعلق نمیگیرد؛ اما مبنای تشخیص درآمد شرکت تغییر خواهد کرد.
نیاز به مشاوره مالیاتی یا انجام حسابرسی صورتهای مالی دارید؟
برای جلوگیری از جرایم سنگین مالیاتی ماده ۲۷۲ و تنظیم تکالیف مالیاتی و حسابرسی شرکت خود، همین حالا با کارشناسان و مشاوران ارشد تکسا نووا (TaxNova) در ارتباط باشید.
نظرات خوانندگان (0)
پیام بگذارید