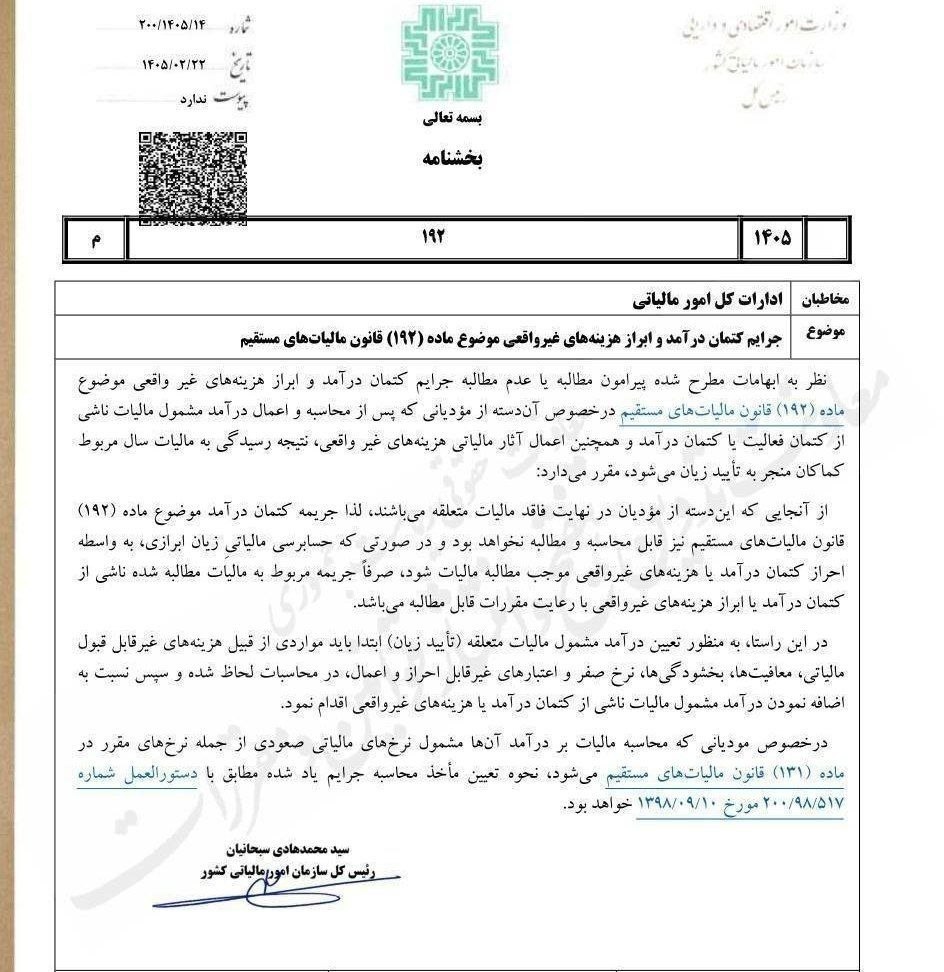
تفسیر بخشنامه جریمه کتمان درآمد و هزینههای غیرواقعی (ماده ۱۹۲ ق.م.م)
سازمان امور مالیاتی کشور طی بخشنامه شماره ۲۰۰/۱۴۰۵/۱۴ مورخ ۱۴۰۵/۰۲/۲۲ به ریاست سید محمدهادی سبحانیان، تکالیف و نحوه جریمهدهی مؤدیانی که اقدام به کتمان درآمد یا ابراز هزینههای غیرواقعی کردهاند را شفافسازی کرد. این بخشنامه ابهامات موجود پیرامون تعلق یا عدم تعلق جریمه موضوع ماده ۱۹۲ قانون مالیاتهای مستقیم در شرکتها و مؤدیان زیانده را برطرف کرده است.
خلاصه بخشنامه مالیاتی شماره ۲۰۰/۱۴۰۵/۱۴
بر اساس این بخشنامه، ملاک اصلی برای مطالبه جریمه کتمان درآمد یا ابراز هزینه غیرواقعی، «ایجاد مالیات متعلق» پس از حسابرسی و رسیدگی مالیاتی است. اگر پس از کسر هزینههای غیرواقعی و افزودن درآمدهای کتمانشده، پرونده مؤدی همچنان منجر به زیان شود، جریمهای متوجه وی نخواهد بود.
تفسیر کاربردی بندهای بخشنامه به زبان ساده
۱. وضعیت مؤدیانی که پس از رسیدگی همچنان زیانده هستند
چنانچه مؤدی در اظهارنامه خود هزینههای غیرواقعی ابراز کرده یا درآمدهای خود را کتمان نموده باشد، اما پس از رسیدگی و حسابرسی مالیاتی، نتیجه نهایی پرونده کماکان منجر به تأیید زیان شود و هیچ مالیاتی تعلق نگیرد:
- جریمه کتمان درآمد موضوع ماده ۱۹۲ قانون مالیاتهای مستقیم قابل محاسبه و مطالبه نخواهد بود.
- علت این امر آن است که جریمه ماده ۱۹۲ ضریبی از «مالیات متعلق» است و وقتی مالیات متعلقه صفر باشد، جریمه نیز صفر خواهد شد.
۲. تبدیل زیان ابرازی به درآمد مشمول مالیات
در صورتی که حسابرسی مالیاتی و احراز کتمان درآمد یا ابراز هزینههای غیرواقعی موجب شود زیان ابرازی مؤدی از بین رفته و برای وی مالیات مطالبه شود:
- جریمه ماده ۱۹۲ صرفاً نسبت به مالیات مطالبهشده (که ناشئ از کتمان درآمد یا هزینه غیرواقعی است) با رعایت مقررات مطالبه خواهد شد.
۳. نحوه محاسبات و اعمال معافیتها
سازمان مالیاتی تأکید دارد که جهت تعیین دقیق درآمد مشمول مالیات متعلق:
- ابتدا باید موارد غیرقابل قبول مالیاتی، معافیتها، بخشودگیها، نرخ صفر و اعتبارهای غیرقابل احراز در محاسبات لحاظ و اعمال شوند.
- سپس درآمد مشمول مالیات ناشی از کتمان درآمد یا هزینههای غیرواقعی به پرونده اضافه گردد.
- برای مؤدیانی که مشمول نرخهای صعودی ماده ۱۳۱ قانون مالیاتهای مستقیم هستند، مأخذ محاسبه جرایم طبق دستورالعمل شماره ۲۰۰/۹۸/۵۱۷ مورخ ۱۳۹۸/۰۹/۱۰ تعیین خواهد شد.
جمعبندی و نتیجهگیری برای فعالان اقتصادی
اگر پرونده مالیاتی شما پس از رسیدگی ممیزان مالیاتی همچنان زیانده باقی بماند، به دلیل کتمان یا هزینههای غیرواقعی مشمول جریمه سنگین ماده ۱۹۲ نخواهید شد. اما به محض اینکه تعدیلات مالیاتی باعث مطالبه حتی ۱ ریال مالیات شود، جریمه کتمان درآمد متناسب با همان میزان مالیات ایجادشده محاسبه و دریافت خواهد شد.
نیاز به مشاوره تخصصی مالیاتی دارید؟
تیم مشاوران مالیاتی تکس نوا (Tax Nova) آماده همراهی شما در تنظیم اظهارنامهها، دفاعیه مالیاتی و کاهش جرایم مالیاتی پروندههای شما هستند.
ارتباط مستقیم با مشاوران:
- شماره تماس: 09107867499
- تلگرام: @tax_novaa
- اینستاگرام: tax_.nova
نظرات خوانندگان (0)
پیام بگذارید